През 49 г. пр. Хр. Гай Юлий Цезар застава на брега на малката река Рубикон - законната граница на Италия. Прекосяването ѝ с легионите му означава открито предизвикателство към Римската република и неизбежна гражданска война. Според античните историци, преди да даде заповед, той произнася на гръцки „Alea iacta est“ - „Зарът е хвърлен“, цитат от любимата му комедийна пиеса на Менандър. Това решение е точка без връщане: то слага край на Републиката и поставя началото на Империята. Преминаването на Рубикон не е просто военен акт - то е символ на необратим исторически прелом, в който старият ред отстъпва пред новия.
Днес автомобилната индустрия стои пред своя Рубикон: софтуерът и пълното автономно шофиране (Full Self-Driving, FSD). Както Цезар разбира, че бъдещето принадлежи на онзи, който пренебрегне старите правила, така и автомобилите се превръщат в software-defined vehicles (SDV) - превозни средства, в които хардуерът остава важен, но софтуерът определя победителите. Tesla играе ролята на новия Цезар и същевременно на новия Apple: вертикално интегрирана компания с собствен код, огромни масиви данни и визия за свят без волани.
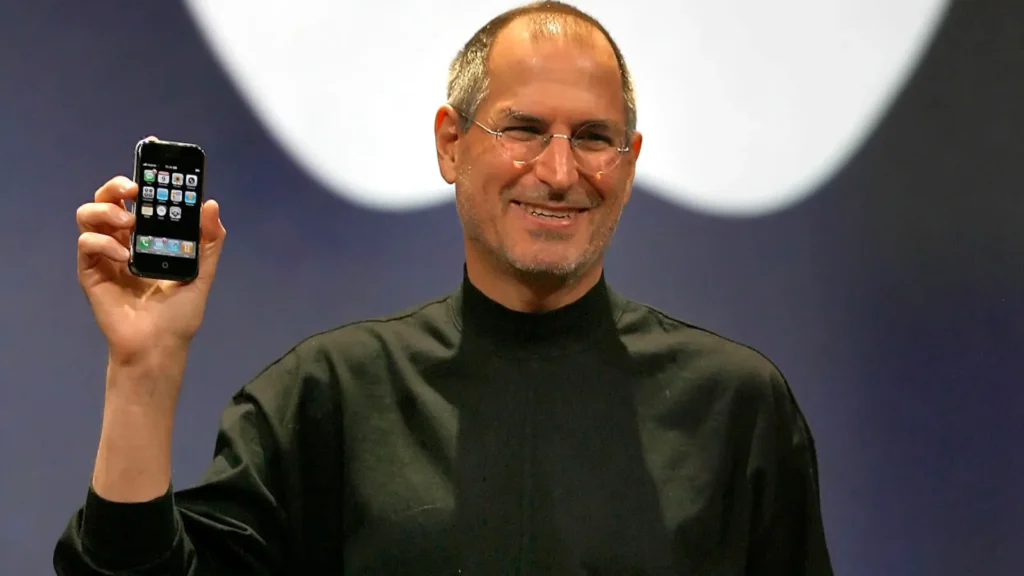
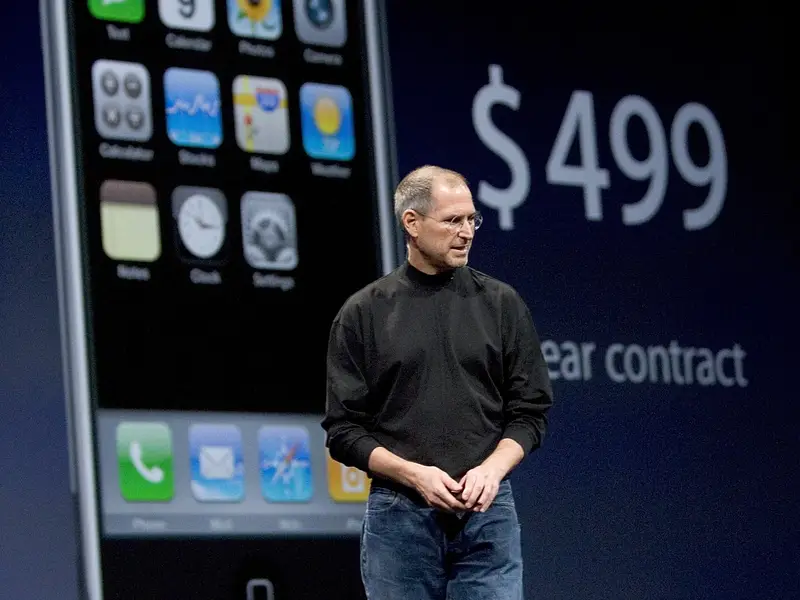

През 2007 г. Стив Джобс прави същото - прекосява собствения си Рубикон с първия iPhone, превръщайки телефона в софтуерна платформа и унищожавайки традиционните производители като Nokia и BlackBerry.
През 2025 г. Tesla постига значителен напредък с FSD: версия 14 демонстрира по-плавно автономно управление, 20 пъти по-добри показатели за намеса на водача и над 10 милиарда километра реални данни. Компанията стартира пилотни проекти за robotaxi в Остин и Сан Франциско, а Cybercab - концепцията за роботакси без волан и педали - е планирана за производство.
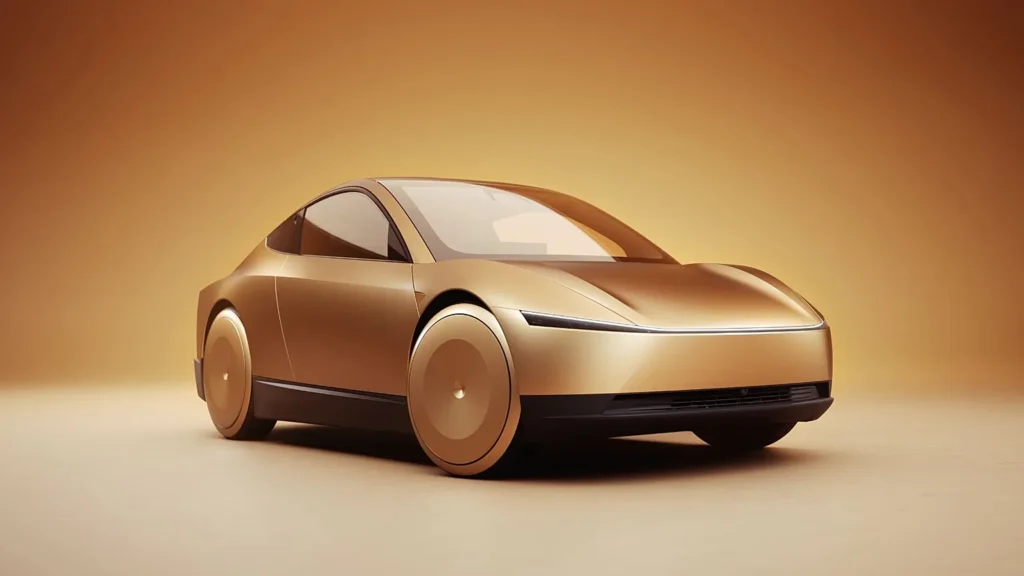
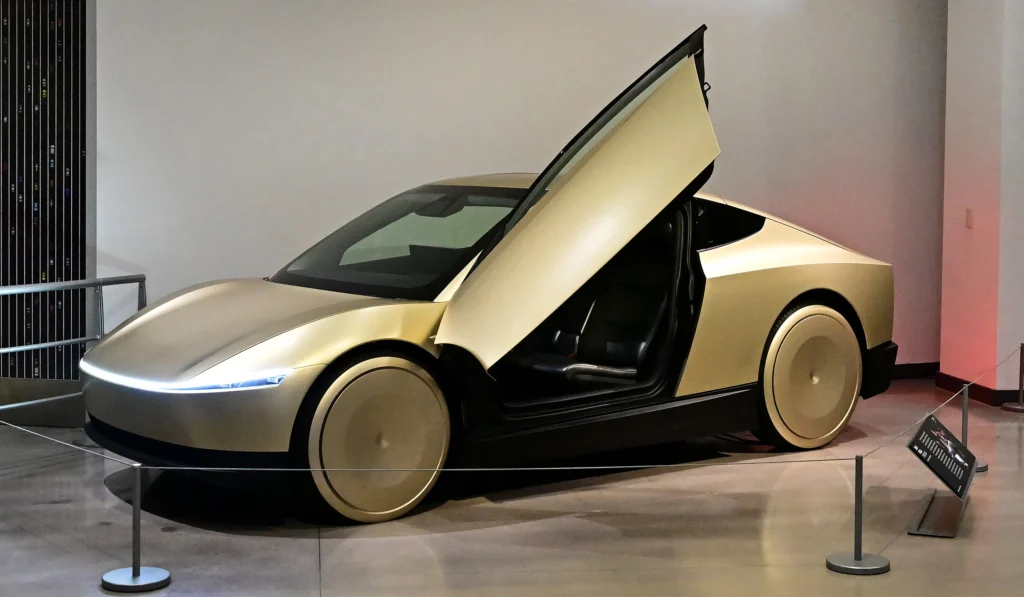
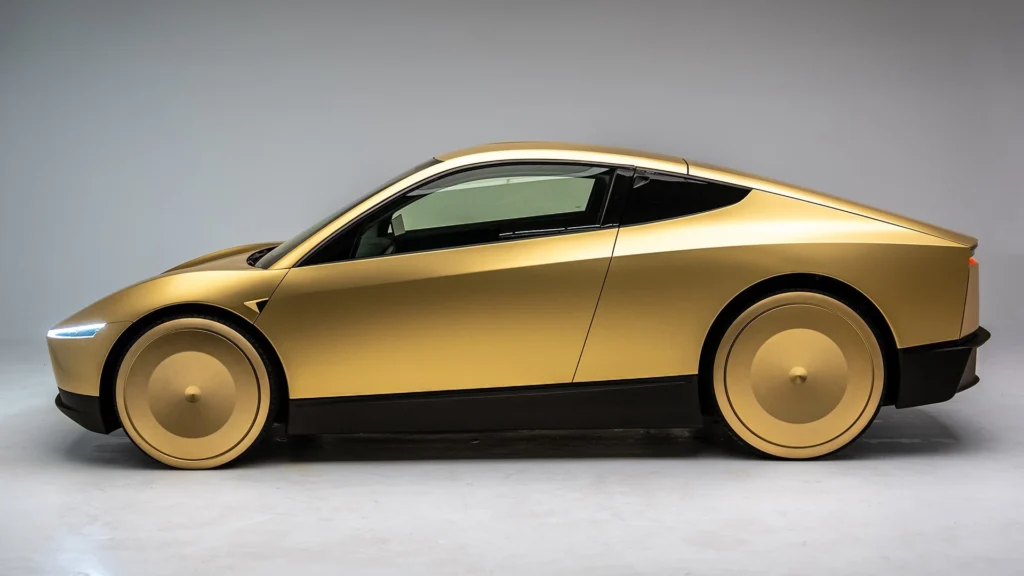
Традиционните производители (GM, Ford и Volkswagen) изостават драстично в софтуера: нуждаят се от 40–50 месеца за разработка на нов софтуер, докато Tesla го прави за 24 месеца. Те все още разчитат на остарели ECU архитектури, докато Tesla, Nio и XPeng водят в класациите за SDV.
Софтуерът като двигател на печалбата: високи маржове срещу ниски при хардуера
Една от ключовите причини Tesla да се позиционира като „новият Apple“ е драматичната разлика в печалбата между софтуер и хардуер. Производството и продажбата на автомобили - основно хардуер - генерират относително ниски маржове: през Q3 2025 г. automotive gross margin на Tesla е 18% (спад от 19,8% година по-рано), докато при традиционните производители като Ford и GM те често са между 10 и 13%. За разлика от това софтуерните приходи - FSD абонаменти, Premium Connectivity, over-the-air актуализации и услуги - постигат значително по-високи маржове, често над 80–90%, тъй като след първоначалната разработка разходите са минимални. Този софтуерен поток с висок марж вече формира съществен дял от печалбата на Tesla и ѝ позволява агресивно намаляване на цените на хардуера, за да увеличи пазарния дял. Традиционните производители, лишени от подобен софтуерен бизнес, остават зависими от хардуер с малък профит и изостават в прехода към software-defined vehicles, където софтуерът ще генерира основната стойност и печалба.
Таблица: Сравнение на брутни маржове (примерни данни за 2024–2025 г.)
| Компания/Сегмент | Хардуер (Automotive) марж | Софтуер/Услуги марж |
|---|---|---|
| Tesla | ~18% | 80–90% |
| Legacy OEMs (Ford, GM) | 10–13% | Нисък (<20%) |
| Apple (за сравнение) | ~30–40% (хардуер) | >70% (софтуер) |
Alphabet (Google/Waymo) - потенциалният нов „Android“ на пазара?
В мобилния свят Google създаде Android - отворена операционна система, която позволи на Samsung, Huawei и други да наваксат Apple. Дали Alphabet ще повтори същото в автомобилите? Waymo вече е лидер в robotaxi сегмента през 2025 г.: оперира в десетки градове, цели 1 милион седмични пътувания и търси финансиране при оценка над 100 милиарда долара.
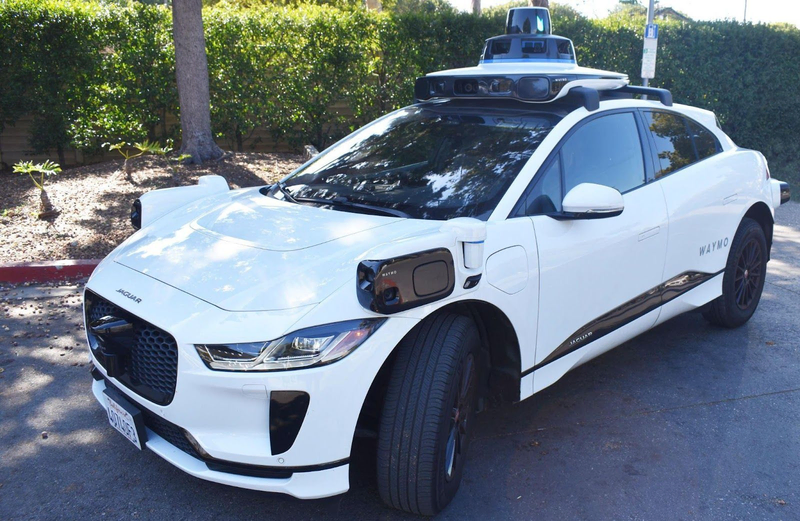


Ако Waymo лицензира технологията си за традиционни производители (както се говори за партньорство с Toyota), компанията може да се превърне в „Android“-а - масово решение, което ще помогне на традиционните компании в сектора да оцелеят.
Китайските производители - новият фактор
На пазара на мобилни устройства китайски компании като Huawei и Xiaomi взеха огромен дял благодарение на Android. В EV сектора Китай вече доминира: BYD държи 27–29% от китайския NEV пазар, а брандове като Xiaomi, XPeng, Nio и Li Auto растат бързо с отличен софтуер и автономни системи. Xiaomi SU7 и новите модели на BYD показват, че Китай не чака - те вече предлагат конкурентни SDV с напреднали гласови асистенти и функции.
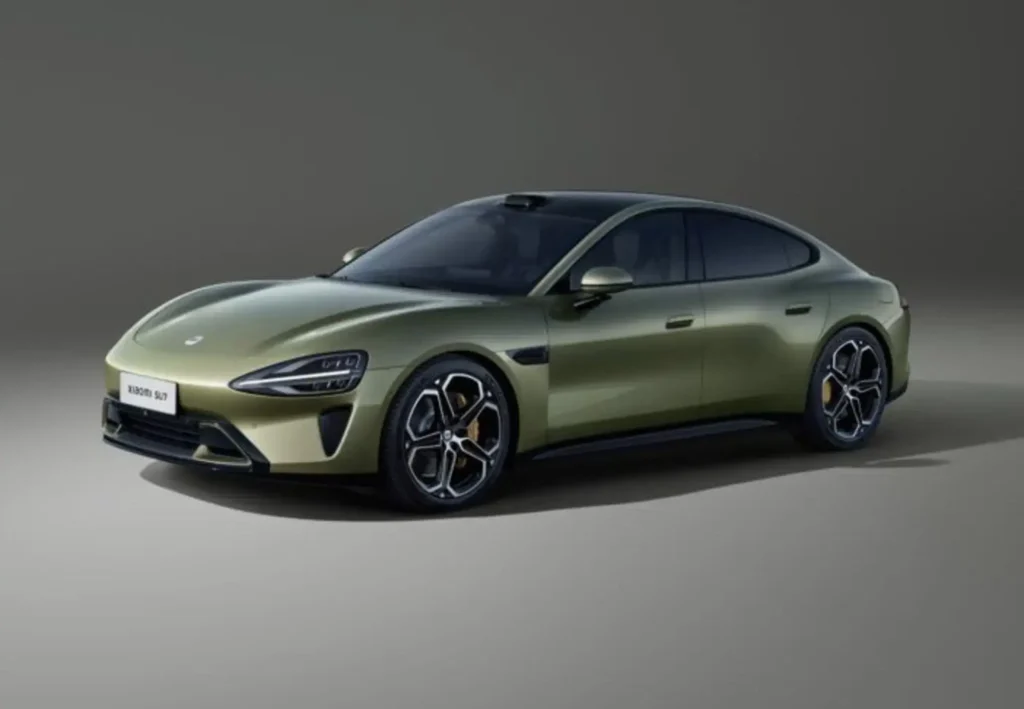


В роботакси сегмента Китай води с Baidu Apollo Go, което вече има милиони пътувания.
Таблица: Пазарен дял в Китай (NEV сегмент, приблизителни данни 2025 г.)
| Производител | Пазарен дял (%) | Бележки |
|---|---|---|
| BYD | 27–29% | Лидер в масовия сегмент |
| Tesla | ~5–6% | Премиум фокус |
| Xiaomi | Растящ | Нов играч с SU7 |
| XPeng/Nio | 5–10% | Силен софтуер |
Дали ниво на автономия като при Tesla е възможно само при електрически автомобили?
Не, високото ниво на автономно шофиране не е технически ограничено единствено до електрическите автомобили. Например системата DRIVE PILOT на Mercedes-Benz достига SAE Level 3 и е налична на модели с двигател с вътрешно горене (бензин или дизел), като S-Class, позволявайки на водача да свали поглед от пътя на магистрала при определени скорости.


За разлика от това най-напредналите Level 4 robotaxi системи - като тези на Waymo и Zoox - са изградени изцяло върху електрически платформи. Тези превозни средства са fully electric и purpose-built за пълна автономия без човешка намеса.
Причините са практически: електрическите автомобили осигуряват по-голям капацитет за захранване на AI компютрите, по-проста архитектура без механични усложнения, по-добро топлинно управление и ниски експлоатационни разходи за масови robotaxi услуги. Tesla също разчита изцяло на електрическата платформа за FSD. Затова, макар Level 3 да е постигнато на традиционни автомобили, пълна автономия като unsupervised FSD или robotaxi вероятно ще остане домейн предимно на електрическите модели в близките години.
Таблица: SAE нива на автономно шофиране (сравнение)
| Ниво | Описание | Примери | Изисква човешка намеса? |
|---|---|---|---|
| 0–2 | Основни асистенти | Повечето традиционни автомобили | Да |
| 3 | Условна автономия | Mercedes DRIVE PILOT | Понякога |
| 4 | Висока автономия (geo-fenced) | Waymo robotaxi | Не |
| 5 | Пълна автономия навсякъде | Бъдещи визии (цел на Tesla) | Не |
Заключение: Зарът е хвърлен
Автомобилостроенето вече премина своя Рубикон. Както Цезар осъзнава, че след прекосяването на реката няма връщане към стария ред, така и софтуерът и автономното шофиране са границата, която трябва да бъде премината от цялата индустрия. Зарът е хвърлен. Традиционните производители, които все още се колебаят на брега, рискуват да бъдат изместени завинаги - точно както и Римската република не оцелява след решението на Цезар.
Tesla вече е на другия бряг с премиум визия и вертикална интеграция. Alphabet/Waymo може да се окаже спасителният „Android“ за останалите. Китайските брандове нахлуват бързо и агресивно, взимайки пазарен дял с ценова сила и иновации.
Бъдещето не е в двигателите с вътрешно горене, нито дори само в батериите - то е в кода, данните и изкуствения интелект. Периодът 2026–2030 г. ще покаже кой ще изгради новата „империя“ на мобилността и кой ще остане в историята като загубилата страна.